Jak budovat finanční rezervu na horší časy
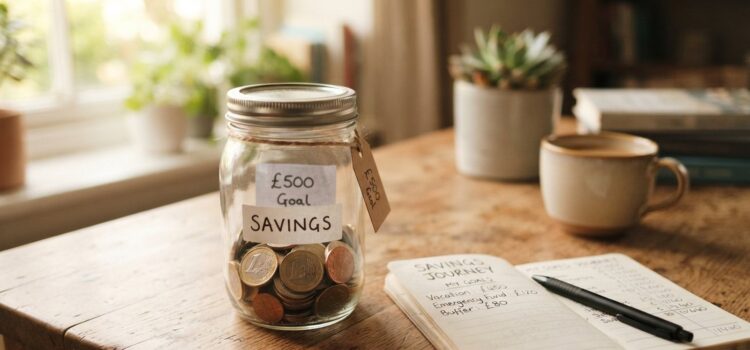
Finanční rezerva na horší časy je peníze stranou, na které sáhnete, když vypadne příjem nebo přiletí nečekaný výdaj. Není to spoření na dovolenou ani kapitál k investování, ale polštář, který drží domácnost nad vodou, když se nedaří. Tenhle text ukazuje, k čemu rezerva slouží, jak velká dává smysl, kde ji držet a jak ji vybudovat i z malých částek.
Ve zkratce
- Rezerva kryje výpadek příjmu a nečekané výdaje, ne plánované cíle.
- Velikost se počítá jako násobek běžných měsíčních výdajů, ne jako pevná suma.
- Peníze patří na dostupné a bezpečné místo, ne do rizikových investic.
- Pravidelné automatické odkládání funguje líp než odklad toho, co zbude.
- Po každém čerpání se rezerva doplňuje zpět na cílovou úroveň.
K čemu rezerva slouží a proč ji mít
Rezerva existuje kvůli tomu, co dopředu neplánujete. Rozbije se spotřebič, přijde nemoc nebo skončí práce. Bez polštáře na takové chvíle sahá domácnost po dluhu.
Hlavní přínos není finanční, ale klid. Kdo ví, že několik měsíců ustojí i bez příjmu, rozhoduje se svobodněji a pod menším tlakem.
Proč nestačí spoléhat na příjem
Pravidelný příjem vypadá jistě, dokud nevypadne. Výpověď, snížení úvazku nebo delší nemoc přijdou bez varování a často se sejdou s dalším výdajem. Rezerva je most přes období, kdy peníze přestanou chodit.
Rozdíl mezi rezervou a spořením na cíl
Rezerva a spoření na cíl vypadají podobně, ale plní opačnou roli. Na cíl odkládáte s jasným záměrem a termínem. Rezerva naopak cíl ani termín nemá, čeká na okamžik, který nikdo dopředu nezná.
Proto se tyhle dva balíky nemají míchat. Když leží na jedné hromadě, snadno utratíte polštář za něco plánovaného a v krizi nezbude nic. Oddělené účty drží hranici jasnou.
Proč rezerva vzniká jako první
Spořit na cíl má smysl, až když je základní polštář hotový. Bez rezervy první nečekaný výdaj celý cíl rozbije nebo vžene domácnost do dluhu.
Jak velká rezerva dává smysl
Velikost rezervy se neurčuje pevnou sumou, ale násobkem toho, kolik domácnost běžně za měsíc utratí. Vychází se z nutných výdajů, tedy bydlení, jídla, energií a splátek, ne z útrat za zábavu.
Kolik měsíců je dost, závisí na jistotě příjmu. Kdo má stabilní zaměstnání a druhý příjem v domácnosti, vystačí s nižším násobkem. Kdo podniká nebo je jediným živitelem, potřebuje polštář výrazně větší.
Proč se počítá z výdajů, ne z příjmu
V krizi rozhoduje, kolik musíte zaplatit, ne kolik jste dřív vydělávali. Proto se rezerva měří podle výdajů, které domácnost nutně unese, ne podle bývalého příjmu.
Kde rezervu držet, aby byla dostupná
Rezerva má dvě zadání, být rychle po ruce a neztrácet hodnotu. Proto patří tam, odkud peníze dostanete během chvíle a bez sankce za předčasný výběr. Vázané produkty s výpovědní lhůtou to neplní, v krizi potřebujete peníze hned.
Zároveň rezerva nepatří do ničeho, co může krátkodobě spadnout. Hlavní je dostupnost a stabilita, ne výnos. Malou část držte po ruce, zbytek na odděleném účtu, odkud si peníze omylem neutratíte.
Proč rezerva nepatří do rizika
Rezerva a investice mají neslučitelné role. Investice mají v čase růst a snesou výkyvy, rezerva musí být celá k dispozici právě ve chvíli, kdy trhy často padají. V riziku byste ji prodávali se ztrátou přesně tehdy, když ji potřebujete.
Automatizace pravidelného odkládání
Nejspolehlivější rezerva vzniká sama, bez rozhodování každý měsíc. Nastavíte trvalý příkaz, který hned po výplatě přesune stanovenou částku na oddělený účet. Peníze zmizí dřív, než je stihnete utratit.
Tenhle přístup obchází slabé místo, kterým je lidská vůle. Kdo odkládá až to, co na konci měsíce zbude, obvykle nezbude nic. Automatický převod otočí pořadí, nejdřív se odloží, pak se žije ze zbytku.
Zaplatit nejdřív sobě
Princip zní jednoduše, rezerva je výdaj jako nájem, ne zbytek po ostatních. Když jí dáte přednost hned po příjmu, stane se z ní pevná položka rozpočtu, kterou domácnost unese dlouhodobě.
Začít i malými částkami
Na rezervu se nečeká, až přijdou velké peníze. Klíčová je pravidelnost, ne výše jednotlivého vkladu. I drobná částka odkládaná každý měsíc se nasčítá a vytvoří návyk.
Malý začátek má i psychologickou výhodu. První vklady ukážou, že to jde, a chuť pokračovat roste s polštářem. Kdo čeká na ideální okamžik s velkým přebytkem, obvykle nezačne nikdy.
Jak zrychlit růst rezervy
Základní tempo drží automatický převod, ale nasypat jde i mimořádné příjmy. Vratky, odměny nebo peníze z prodeje věcí putují rovnou do rezervy, dokud polštář není hotový.
Kdy rezervu použít a kdy ne
Rezerva je na nutné a nečekané výdaje, ne na běžnou útratu. Sáhnete na ni, když vypadne příjem, když se rozbije něco, bez čeho domácnost nefunguje, nebo přiletí neodkladný náklad.
Naopak plánovaný nákup, dovolená nebo sleva, které se dá odolat, do rezervy nepatří. Test je jednoduchý, jde o výdaj nutný a neodkladný, nebo jen lákavý. Když se dá počkat, řešení se hledá jinde.
Rezerva není zdroj na cíle
Nejčastější chyba je brát z rezervy na věci, na které se dá spořit dopředu. Tím se polštář vyprázdní a v pravé krizi chybí. Na plánované cíle patří vlastní balík.
Doplnění po čerpání a priority
Použít rezervu je v pořádku, přesně na to je. Jakmile krize odezní, stává se doplnění polštáře na cílovou úroveň prioritou číslo jedna, dřív než se domácnost vrátí ke spoření na cíle.
Doplňování běží stejně jako budování, pravidelným automatickým převodem, klidně dočasně vyšším. Dokud rezerva není zpátky, je rozumné přibrzdit nadstandardní útraty, jinak další ránu neustojíte.
Rezerva versus riskantní investování
Než domácnost vloží peníze do něčeho, co může kolísat, potřebuje hotový základní polštář. Bez něj se z každého výkyvu stává nucený prodej se ztrátou. Rezerva teprve umožňuje investovat s klidnou hlavou.
Rezerva versus dluhy
Otázka, jestli dřív splácet, nebo tvořit rezervu, nemá jednu odpověď. Drahý dluh, který rychle narůstá, zpravidla ujídá víc, než kolik odložené peníze přinesou, a má smysl ho řešit přednostně. I tak je rozumné mít stranou aspoň malý polštář proti další ráně.
Postup bývá dvoukolejný. Nejdřív se složí základní, menší rezerva, pak se plnou silou splácí drahý dluh a teprve potom se polštář dobuduje. Levný závazek takový spěch nevyžaduje a může běžet souběžně s tvorbou rezervy.
Proč malý polštář i při dluzích
Splácet naplno a nemít stranou nic je křehké. První porouchaný spotřebič vžene domácnost do nového dluhu a splácení se protočí dokola. Malá rezerva ten kruh rozetne.
Pět chyb, které rezervu oslabí
- Míchání rezervy se spořením na cíl. Na jedné hromadě se polštář snadno utratí za plánovaný nákup a v krizi nezbude nic.
- Držet rezervu v riziku. Když peníze kolísají, musíte je prodat se ztrátou přesně ve chvíli, kdy je potřebujete.
- Odkládat až to, co zbude. Bez automatického převodu obvykle nezbude nic a rezerva neroste.
- Čekat na velké částky. Kdo nezačne malými vklady, nezačne většinou vůbec, protože ideální okamžik nepřijde.
- Nedoplnit rezervu po čerpání. Napůl prázdný polštář další nečekaný výdaj neustojí.
Časté otázky k finanční rezervě
K čemu finanční rezerva vlastně slouží?
Kryje výpadek příjmu a nečekané nutné výdaje, jako je porucha, nemoc nebo ztráta práce. Hlavním přínosem je klid a možnost rozhodovat se bez tlaku, ne výnos z odložených peněz.
Jaký je rozdíl mezi rezervou a spořením na cíl?
Na cíl odkládáte se záměrem a termínem, rezerva žádný cíl ani datum nemá a čeká na nečekané. Proto se oba balíky drží odděleně, aby se polštář neutratil za plánovaný nákup.
Jak velká má rezerva být?
Počítá se jako násobek nutných měsíčních výdajů, ne pevnou sumou. Kdo má jistý příjem, vystačí s nižším násobkem, kdo podniká nebo je jediným živitelem, potřebuje polštář výrazně větší.
Kde mám rezervu držet?
Tam, odkud peníze dostanete hned a bez sankce, a kde neztrácejí hodnotu. Rozhoduje dostupnost a stabilita, ne výnos, proto rezerva nepatří do vázaných produktů ani do rizika.
Jak rezervu budovat, když mám málo peněz?
Začněte i malými částkami a hlavně pravidelně. Nastavte automatický převod hned po výplatě, protože návyk a pravidelnost dělají víc než výše jednoho vkladu.
Kdy je správné rezervu použít?
Když vypadne příjem nebo přijde nutný a neodkladný výdaj, kvůli kterému rezerva vznikla. Plánované nákupy a lákadla, kterým se dá odolat, do ní nepatří.
Mám dřív splácet dluhy, nebo tvořit rezervu?
Nejčastěji obojí postupně. Nejdřív malý základní polštář, pak přednostní splácení drahého dluhu a nakonec dobudování rezervy do plné velikosti.
Co dělat po vyčerpání rezervy?
Doplnit ji zpět na cílovou úroveň, a to přednostně před dalším spořením na cíle. Doplňování běží stejně jako budování, pravidelným automatickým převodem.
You may also like...


About The Author