
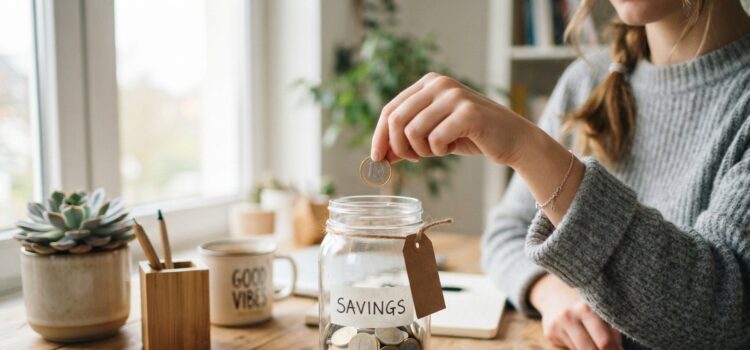
Jak si vybudovat spořicí návyk
Spořicí návyk nevzniká z jednorázového rozhodnutí, ale z opakování, které se stane samozřejmostí. Většina lidí chce odkládat stranou, jenže spoří jen to, co náhodou zbude, a obvykle nezbude nic. Tenhle text ukazuje, jak si spoření nastavit jako pravidelný zvyk, jak ho ukotvit i s malou částkou a čemu se vyhnout, aby vydrželo déle než pár týdnů.
Ve zkratce
- Spořte hned na začátku období, ne až z toho, co zbude.
- Nastavte automatický převod, ať se rozhodnutí neopakuje pořád dokola.
- Začněte malou částkou, kterou udržíte, ne ambiciózní a neúnosnou.
- Oddělte spoření na jiný účet, ať není po ruce na útratu.
- Pravidelnost a stálost rozhodují víc než velikost jedné částky.
Proč se spoření nedaří samo
Nejčastější důvod je pořadí. Kdo si řekne, že uspoří to, co na konci období zbude, obvykle zjistí, že nezbývá nic, protože peníze se vždycky najdou kam utratit. Spoření se pak odkládá donekonečna a návyk nikdy nevznikne.
Druhým důvodem je spoléhání na vůli. Rozhodovat se každý týden znovu, zda dnes odložím stranou, je vyčerpávající a při první nečekané chuti to selže. Návyk funguje jinak, protože nahradí opakované rozhodování jedním nastavením, které běží samo.
Zaplatit nejdřív sobě
Osvědčené pravidlo zní zaplatit nejdřív sobě. Znamená to odložit stranou hned na začátku období, ne až po všech výdajích. Zbytek pak rozpočtujete na běžný život. Když spoření odejde první, tělo rozpočtu se mu přizpůsobí, aniž byste to výrazně pocítili.
Zautomatizujte první krok
Nejsilnější nástroj je automatický převod nastavený na den, kdy přijdou peníze. Částka odejde stranou dřív, než ji stačíte utratit, a vy se o nic nestaráte. Automat vyřeší to, co je na spoření nejtěžší, totiž pravidelné rozhodnutí odložit.
Nastavení zabere pár minut a pak už jen běží. Ideálně směřuje na oddělený účet, ke kterému nemáte kartu po ruce. Když peníze nevidíte mezi běžnými prostředky, nepočítáte s nimi na útratu a spoření se hromadí bez vašeho každodenního zásahu.
Trvalý příkaz na den příjmu
Nastavte trvalý příkaz tak, aby odešel krátce po dni, kdy vám chodí příjem. Peníze zmizí ze zorného pole dřív, než si na ně zvyknete. Tím se spoření dostane na první místo a zbytek období hospodaříte s tím, co reálně zůstalo.
Začněte malou částkou
Návyk se buduje snáz s částkou, kterou ani nepocítíte, než s ambiciózní sumou, u které to brzy vzdáte. Cílem prvních týdnů není naspořit hodně, ale zafixovat samotný zvyk. Malá stálá částka vytvoří kolej, po které pak jde spoření zvyšovat.
Až se převod stane samozřejmostí a přestanete ho vnímat, můžete částku po krocích zvednout. Postupné zvyšování tělo rozpočtu unese líp než skokový start. Lepší je spořit dlouho málo než krátce hodně a pak s tím seknout při první tísni.
Raději méně, ale bez výpadku
Stálost je cennější než výška. Když nastavíte částku tak nízko, že ji udržíte i v slabším období, návyk nepřerušíte. Přerušení totiž bourá zvyk nejvíc, protože jednou vynechané spoření se snadno stane pravidlem. Nižší, ale nepřetržité spoření vydrží.
Oddělte spořené peníze
Peníze, které vidíte na běžném účtu, podvědomě počítáte mezi dostupné. Proto se vyplatí posílat spoření na samostatný účet nebo aspoň podúčet, který nemáte propojený s kartou. Fyzické oddělení sníží pokušení sáhnout po nich při běžné útratě.
Oddělení má i psychologický efekt. Když má účet jasný účel, třeba rezerva nebo konkrétní cíl, hůř se z něj utrácí na drobnosti. Peníze mimo dosah karty se stanou skutečnou úsporou, ne jen dočasně nevyužitým zůstatkem, který zmizí při první příležitosti.
Účet, na který nevidíte
Ideální je účet bez karty a bez toho, aby svítil v aplikaci vedle běžného zůstatku. Co není na očích, to nesvádí k útratě. Přístup k penězům má být možný, ale ne okamžitý, aby mezi chutí a výběrem byla malá bariéra.
Rezerva jako první cíl
Než začnete spořit na velké cíle, má smysl vytvořit menší rezervu na nečekané výdaje. Právě neplánovaný výdaj bývá důvod, proč lidé spoření přeruší a sáhnou po naspořeném. Malá rezerva tenhle náraz utlumí a návyk ochrání.
Rezerva funguje jako polštář mezi běžným životem a dlouhodobým spořením. Když přijde porucha nebo výpadek, čerpáte z ní, ne z peněz určených na cíl. Po použití ji zase doplníte a spoření na cíl běží dál bez přerušení.
Malý polštář pro nečekané výdaje
Cílem rezervy není bohatství, ale klid. Stačí částka, která pokryje běžnou nenadálou situaci, aby vás nezaskočila. Dokud rezervu nemáte, směřujte spoření hlavně do ní. Teprve pak dává smysl rozdělit peníze na delší a náročnější cíle.
Jak si návyk udržet
Návyk drží tím, že vidíte pokrok. Pomůže sledovat, jak zůstatek roste, protože viditelný výsledek posiluje motivaci pokračovat. Malé milníky, kdy si všimnete posunu, dělají ze spoření odměnu, ne jen povinnost, kterou byste rádi obešli.
Stejně důležité je zvyk chránit před výmluvami. Když přijde měsíc, kdy se nedaří, snižte částku, ale nepřerušujte převod úplně. Jakmile jednou vynecháte, práh pro další vynechání klesne. Udržet aspoň symbolické spoření je lepší než ho zastavit nadobro.
Sledujte pokrok, ne dokonalost
Nemá smysl honit se za dokonalým měsícem. Důležitější je, že návyk běží dál, i když jednou odložíte míň. Kdo se řídí trendem přes delší dobu místo jediného výkyvu, u spoření vydrží a postupně se dostane výš, než čekal.
Pět kroků k pevnému spořicímu návyku
- Zaplaťte nejdřív sobě. Odložte stranou hned na začátku období, ne až ze zbytku. Zbytek pak rozpočtujte na život.
- Nastavte automat. Trvalý příkaz na den příjmu vyřeší opakované rozhodování. Peníze odejdou dřív, než je utratíte.
- Začněte malou částkou. Nízká suma, kterou udržíte, zafixuje zvyk líp než ambiciózní start. Zvyšujte až postupně.
- Oddělte peníze. Posílejte spoření na účet bez karty, na který nevidíte. Co není na očích, to nesvádí k útratě.
- Nejdřív rezerva. Malý polštář na nečekané výdaje ochrání návyk před přerušením. Teprve pak spořte na větší cíle.
Časté otázky ke spořicímu návyku
Kolik mám začít spořit?
Začněte malou částkou, kterou udržíte i v slabším období, ne ambiciózní sumou. Cílem prvních týdnů je zafixovat zvyk, ne naspořit hodně. Zvyšovat můžete postupně.
Proč mi spoření nikdy nevydrží?
Nejspíš spoříte až to, co zbude, a spoléháte na vůli. Peníze se vždy najdou kam utratit. Pomůže odložit stranou hned na začátku a nastavit automat.
Jak si spoření zautomatizovat?
Nastavte trvalý příkaz, který odejde krátce po dni, kdy vám chodí příjem. Peníze zmizí ze zorného pole dřív, než je utratíte, a rozhodování se neopakuje.
Proč mám spořit na oddělený účet?
Peníze na běžném účtu podvědomě počítáte mezi dostupné. Oddělený účet bez karty, na který nevidíte, sníží pokušení sáhnout po úsporách při běžné útratě.
Na co mám spořit jako první?
Nejdřív na malou rezervu pro nečekané výdaje. Právě neplánovaný výdaj bývá důvod, proč lidé spoření přeruší. Rezerva náraz utlumí a návyk ochrání.
Co když jeden měsíc nemůžu spořit?
Snižte částku, ale nepřerušujte převod úplně. Jakmile jednou vynecháte, práh pro další vynechání klesne. Udržet aspoň symbolické spoření je lepší než ho zastavit nadobro.
Je lepší spořit hodně, nebo pravidelně?
Pravidelně. Stálost rozhoduje víc než výška jedné částky. Nižší, ale nepřetržité spoření vydrží déle než vysoké, které vzdáte při první tísni.
Jak si spořicí návyk udržet dlouhodobě?
Sledujte, jak zůstatek roste, protože viditelný pokrok posiluje motivaci. Řiďte se trendem přes delší dobu, ne jediným výkyvem, a při slabším období jen snižte, nepřerušujte.
Mohlo by vás zajímat
Přečtěte si také, jak reklamovat zboží koupené v e-shopu nebo jak vrátit nebo vyměnit dárek bez.
You may also like...


About The Author
