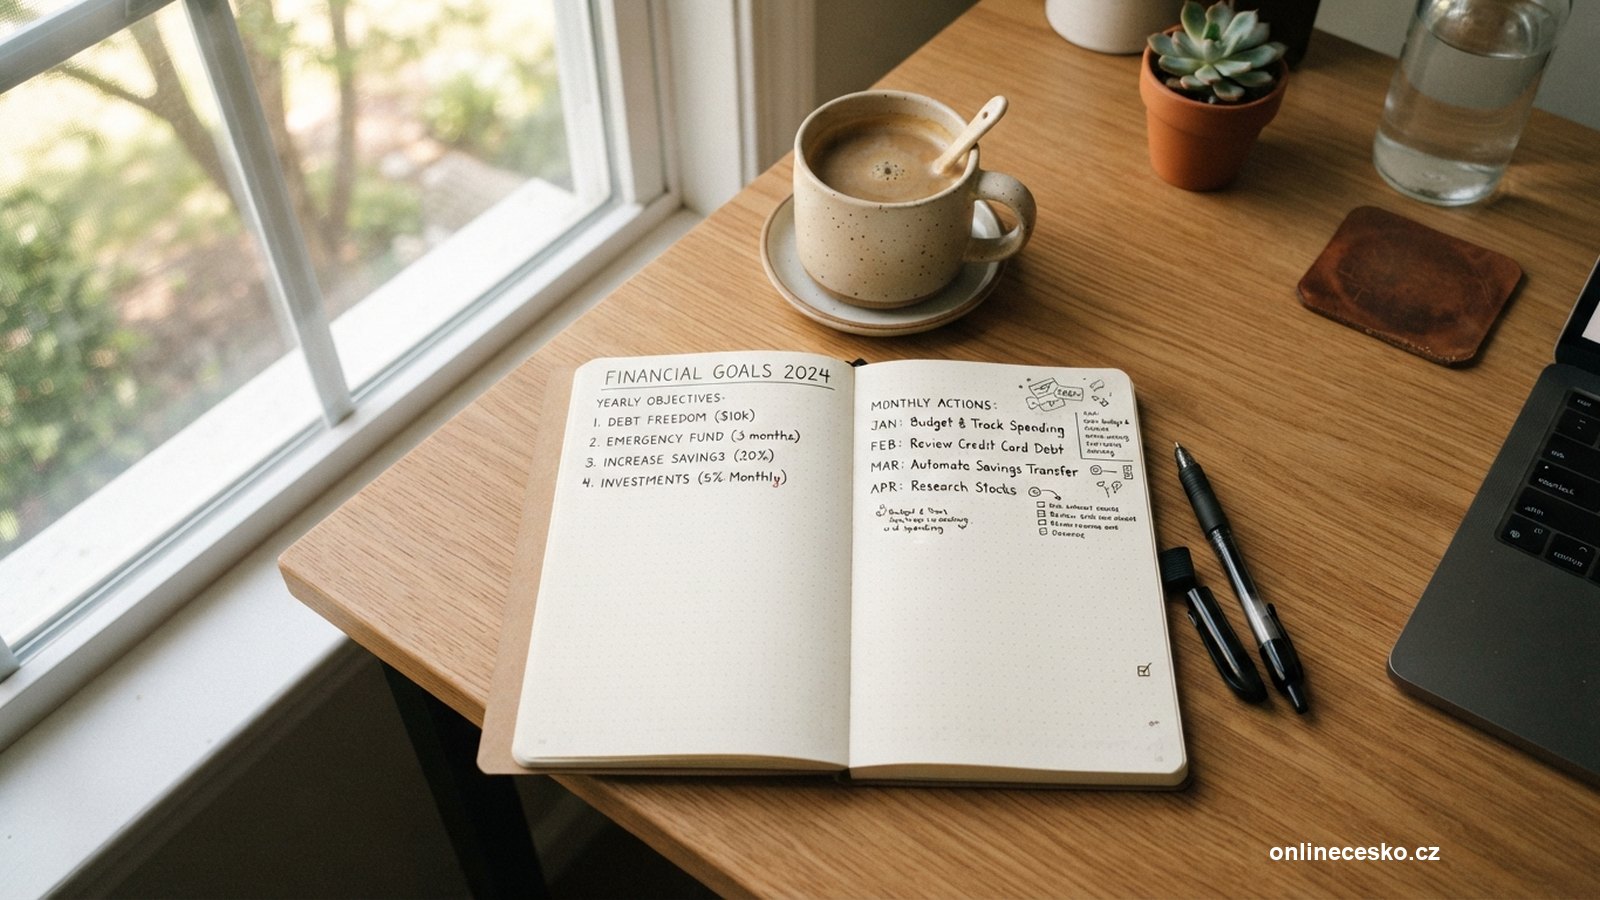
Finanční předsevzetí do nového roku se snadno rozplyne do pár týdnů, protože stojí na obecném přání, ne na konkrétním plánu. Přitom právě peníze patří mezi cíle, které se dají rozložit na jasné kroky a průběžně měřit. Tenhle text ukazuje, jak si nastavit předsevzetí tak, aby vydrželo, a jak obejít pasti, na kterých většina odhodlání ztroskotá.
Ve zkratce
- Začněte přehledem o příjmech a výdajích, teprve pak stanovte cíl.
- Místo obecného přání zvolte konkrétní a měřitelný cíl s jasným koncem.
- Velký cíl rozdělte na malé kroky, které zvládnete opakovat.
- Spoření a splátky automatizujte, ať nezávisí na denním rozhodování.
- Sledujte pokrok pravidelně a výkyvy si odpouštějte, návyk je cíl.
Proč většina předsevzetí selže
Nejčastější příčina není slabá vůle, ale špatné zadání. Předsevzetí typu „budu víc šetřit“ nemá začátek ani konec, takže se nedá poznat, jestli ho plníte. Bez měřitelného cíle chybí zpětná vazba a odhodlání vyprchá.
Druhá past je přehnané tempo. Kdo si hned na startu stanoví tvrdý plán, narazí na první výkyv a vzdá to celé. Skromnější, ale udržitelný krok porazí ambiciózní plán, který nevydrží ani měsíc.
Odhodlání versus systém
Vůle kolísá podle nálady a únavy, systém funguje i ve dnech, kdy se vám nechce. Proto se vyplatí spoléhat spíš na nastavení, které běží samo, než na každodenní přemáhání. Cílem není vydržet zaťatě, ale zařídit, aby správná volba byla ta snadnější.
Nejdřív přehled o penězích
Než si cokoli předsevezmete, potřebujete vědět, kolik peněz přichází a kam odchází. Bez tohohle výchozího bodu jsou všechny plány jen odhad. Projděte příjmy a výdaje za delší období, ať zachytíte i nepravidelné platby, které se v jednom měsíci schovají.
Výdaje si roztřiďte na nutné, praktické a zbytné. Právě v poslední skupině se obvykle skrývá prostor, ze kterého se dá spořit, aniž byste si museli výrazně utahovat opasek. Přehled sám o sobě často ukáže úniky, o kterých jste nevěděli.
Kde hledat rezervu
Malé opakované platby vypadají zvlášť neškodně, ale v součtu za rok tvoří překvapivou částku. Projděte pravidelné odchozí platby a zrušte, co nepoužíváte. Sečtený drobný únik bývá větší zdroj úspor než jednorázové velké škrty, které stejně nevydrží.
Konkrétní a měřitelný cíl
Dobrý cíl poznáte podle toho, že u něj jde jednoznačně říct, jestli je splněný. Nahraďte „chci ušetřit“ formulací, která má jasnou hranici a časový rámec. Konkrétní zadání dává směr a umožňuje průběžně kontrolovat, jestli jste na cestě.
Zároveň ať je cíl ve vaší moci. Nemá smysl si předsevzít něco, co závisí hlavně na vnějších okolnostech. Zaměřte se na to, co sami ovlivníte: kolik odložíte, o kolik snížíte dluh nebo jak velkou rezervu vytvoříte.
Jeden hlavní cíl místo pěti
Několik předsevzetí najednou tříští pozornost a energii. Vyberte jeden hlavní finanční cíl a tomu dejte přednost, ostatní zatím nechte stranou. Jedna věc dotažená do konce posílí důvěru ve vlastní schopnosti víc než pět rozdělaných.
Velký cíl na malé kroky
Vzdálený cíl působí abstraktně a snadno se odkládá. Rozdělte ho proto na menší dílčí mety, které jsou blízko a jdou splnit v krátkém horizontu. Každý splněný krok dodá důkaz, že plán funguje, a chuť pokračovat.
Malé kroky mají ještě jednu výhodu. Když se něco pokazí, ztratíte jen jednu dílčí metu, ne celé předsevzetí. Průběžné dílčí cíle drží motivaci mezi startem a vzdáleným koncem, kde by jinak nadšení vyprchalo.
Pravidlo malého začátku
První krok ať je tak malý, že ho nejde odmítnout. Snazší je začít odkládat menší částku a postupně ji zvyšovat než hned nasadit tempo, které nevydržíte. Rozjetý návyk se pak stupňuje sám a přidávat je lehčí než začínat.
Automatizace spoření
Nejspolehlivější spoření je to, které proběhne bez vašeho zásahu. Nastavte si automatický převod na spořicí účet hned poté, co dorazí příjem, ať se odložená částka nestihne rozplynout v běžných výdajích. Co odejde stranou dřív, než ho utratíte, chybět nebude.
Tímhle způsobem obejdete každodenní rozhodování, ve kterém obvykle vítězí okamžitá chuť nad vzdáleným cílem. Spoření se stane výchozím stavem, ne věcí, kterou musíte pokaždé znovu chtít.
Zaplaťte nejdřív sobě
Osvědčené pravidlo říká odložit stranou hned na začátku, ne až z toho, co zbyde. Když spoření zařadíte mezi nutné platby, přizpůsobíte mu zbytek útraty. Zbytkový přístup, kdy spoříte až nakonec, obvykle skončí u nuly.
Splátky a snižování dluhů
Dluh s vyšším úrokem obvykle ubírá víc, než kolik vynese spoření, proto má často přednost. Udělejte si přehled závazků a zaměřte se nejdřív na ten nejdražší, zbytek splácejte v nutné výši. Postupné umazávání jistiny snižuje i to, co za dluh dál platíte.
Jakmile je jeden závazek splacený, uvolněnou splátku nerozpusťte, ale přesuňte ji na další dluh. Tímhle přeléváním se splácení postupně zrychluje samo.
Kdy dřív spořit a kdy splácet
Malá pohotovostní rezerva má smysl i vedle dluhu, protože vás uchrání před dalším půjčováním při první nečekané výdaji. Když ji máte, směřujte přebytek na nejdražší závazek. Rozhoduje poměr mezi cenou dluhu a klidem, který rezerva přináší.
Budování rezervy
Finanční rezerva je polštář, který zachytí výpadek příjmu nebo nečekaný výdaj, aniž byste sáhli po půjčce. Bez ní se každá nepříjemnost mění v dluh a plány se hroutí. Proto rezerva obvykle patří mezi první cíle, ještě před většími ambicemi.
Držte ji oddělenou od běžných peněz a snadno dostupnou, ať ji máte po ruce, ale ne na dosah každodenní útraty. Budujte ji postupně, dokud nepokryje několikaměsíční nutné výdaje. Jakmile stojí, dodá klid, který usnadní další rozhodování.
Rezerva nebo investice
Rezerva a zhodnocování peněz plní jiný úkol a nezaměňují se. Rezerva má být jistá a rychle dostupná, ne co nejvýnosnější. Teprve když stojí, dává smysl uvažovat o dlouhodobějším uložení přebytku, a to už podle vlastní situace a odborné konzultace.
Kontrola pokroku a realistické tempo
Předsevzetí nastavené v lednu potřebuje pravidelnou kontrolu, jinak se na něj zapomene. Vyhraďte si krátkou chvíli, třeba jednou za měsíc, a porovnejte skutečnost s plánem. Pravidelná zpětná vazba včas ukáže, jestli tempo sedí, nebo je potřeba plán upravit.
Počítejte s tím, že přijdou výkyvy, a předem si je odpusťte. Jeden slabší měsíc není důvod plán zahodit, stačí navázat tam, kde jste přestali. Cílem není dokonalá řada bez zaváhání, ale návyk, který přežije horší období a vydrží dál.
Návyk místo jednorázového odhodlání
Předsevzetí splní smysl teprve tehdy, když se z něj stane běžná součást měsíce, na kterou nemyslíte. Opakovaný malý krok se časem změní v návyk, který nestojí žádné úsilí. V tu chvíli přestává jít o vůli a začíná pracovat systém, který jste si postavili.
Pět důvodů, proč finanční předsevzetí obvykle selhává
- Obecné přání bez měřítka. Když nejde poznat splnění, chybí zpětná vazba a odhodlání vyprchá.
- Chybějící přehled o penězích. Bez znalosti příjmů a výdajů je plán jen odhad, který nesedí.
- Přehnané tempo na startu. Tvrdý plán narazí na první výkyv a skončí celý, mírnější krok vydrží.
- Spoléhání na vůli. Denní rozhodování prohrává s okamžitou chutí, automatizace tenhle boj obchází.
- Vzdání se po jednom zaváhání. Jeden slabší měsíc není konec, návyk unese výkyvy a naváže dál.
Časté otázky k finančním předsevzetím
Proč většina finančních předsevzetí selže?
Nejčastěji kvůli obecnému zadání bez měřitelného cíle a kvůli přehnanému tempu. Bez jasné hranice nejde poznat pokrok a příliš tvrdý plán se rozpadne po prvním výkyvu.
Čím mám s finančním předsevzetím začít?
Přehledem o příjmech a výdajích za delší období. Teprve když víte, kolik peněz přichází a kam odchází, můžete stanovit cíl, který sedí na realitu.
Jak z obecného přání udělat konkrétní cíl?
Nahraďte „chci šetřit“ zadáním s jasnou hranicí a časovým rámcem, u kterého jde jednoznačně říct, jestli je splněné. Ať cíl závisí hlavně na vás, ne na vnějších okolnostech.
Proč rozdělovat velký cíl na malé kroky?
Vzdálený cíl se snadno odkládá, blízké dílčí mety jdou splnit hned a dodají důkaz, že plán funguje. Při zaváhání navíc ztratíte jen jeden krok, ne celé předsevzetí.
Vyplatí se automatizovat spoření?
Ano. Automatický převod hned po příchodu příjmu obejde každodenní rozhodování, ve kterém obvykle vítězí okamžitá chuť. Co odejde stranou dřív, než ho utratíte, chybět nebude.
Mám dřív spořit, nebo splácet dluhy?
Nejdřív si vytvořte malou rezervu, která vás uchrání před dalším půjčováním, a pak směřujte přebytek na nejdražší dluh. Rozhoduje poměr mezi cenou dluhu a klidem z rezervy.
K čemu slouží finanční rezerva?
Zachytí výpadek příjmu nebo nečekaný výdaj, aniž byste sáhli po půjčce. Držte ji oddělenou a dostupnou a budujte postupně, dokud nepokryje několikaměsíční nutné výdaje.
Co dělat, když předsevzetí jeden měsíc nevyjde?
Nevzdávejte ho, jen navažte tam, kde jste přestali. Cílem není dokonalá řada bez zaváhání, ale návyk, který přežije horší období a vydrží dál.